Sparkasse Business

- 82.00 Bewertungen
- 4,3
- Downloads
- 100.000+
Unsere Einschätzung zu Sparkasse Business — Mobxio besuchen
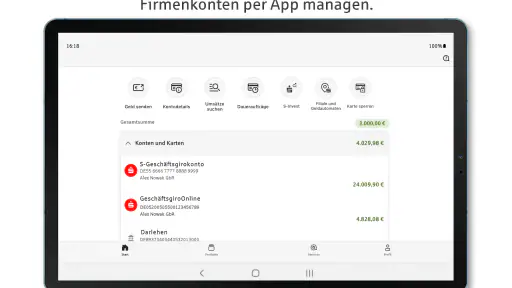
Wer ein Geschäftskonto bei der Sparkasse nutzt, braucht unterwegs meist keine große Finanzsoftware, sondern schnellen und verlässlichen Zugriff auf die wichtigsten Bankgeschäfte. Genau dort setzt Sparkasse Business an. Ich habe die App als mobile Geschäftsstelle betrachtet: nicht als vollständigen Ersatz für Buchhaltung oder Banking am Desktop, sondern als Werkzeug für Situationen, in denen ich Kontostände prüfen, Zahlungen im Blick behalten und Entscheidungen nicht bis zum nächsten Bürotag verschieben möchte.
Die Anwendung gehört zur Kategorie Finanzen und wird von Star Finanz GmbH entwickelt. Sie ist kostenlos erhältlich, für alle Altersgruppen freigegeben und läuft ab iOS beziehungsweise Android 10. Die aktuelle Version ist 8.2.3. Mit einer durchschnittlichen Bewertung von 4,3 bei rund 700 Bewertungen und mehr als 100.000 Installationen wirkt sie wie eine etablierte, aber weiterhin eher fokussierte Lösung für geschäftliche Sparkassenkunden.
Vertrauen beginnt bei einem klar begrenzten Zweck
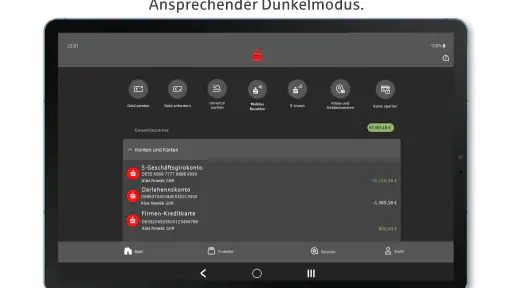
Mein erster Eindruck ist: Die App versucht nicht, das gesamte Unternehmensleben abzubilden. Das ist eine Stärke, solange ich genau weiß, wofür ich sie öffnen möchte. Für den kurzen Blick auf das Geschäftskonto, die Kontrolle laufender Vorgänge oder eine wichtige Zahlung unterwegs ist ein klarer Finanzzugang angenehmer als eine überladene Verwaltungsoberfläche.
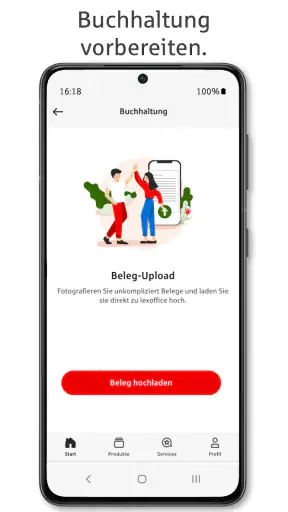
Der Hinweis „mobile Geschäftsstelle“ passt deshalb besser als ein Versprechen, die komplette Büroarbeit zu ersetzen. Wer Rechnungen schreibt, Belege archiviert, Löhne vorbereitet oder eine Gewinn-und-Verlust-Rechnung benötigt, wird weiterhin eine Buchhaltungs- oder Steuerlösung brauchen. Sparkasse Business ist für mich eher die Verbindung zwischen dem Bankkonto und dem Alltag außerhalb des Schreibtischs.
Das ist auch der wichtigste Vertrauenspunkt: Ich erwarte von einer Banking-App keine kreativen Zusatzfunktionen, sondern einen nachvollziehbaren Zugang zu meinem Geld. Je weniger sie vorgibt zu sein, desto leichter kann ich beurteilen, ob sie zu meinem Arbeitsablauf passt. Der Entwickler Star Finanz GmbH ist im Sparkassen-Umfeld kein Name, der mir völlig unbekannt wäre, trotzdem bleibt die konkrete Prüfung der App-Einstellungen und des eigenen Kontomodells wichtig.
Für welche Selbstständigen sie besonders sinnvoll ist
Ich sehe den größten Nutzen bei Einzelunternehmern, kleinen Betrieben und Freiberuflern, die häufig zwischen Kundenterminen, Baustellen, Lieferanten und Homeoffice wechseln. In solchen Situationen möchte ich nicht erst einen Laptop aufklappen, um zu sehen, ob eine Zahlung eingegangen ist oder ob eine Abbuchung mein verfügbares Budget verändert hat.
Auch für ein kleines Team kann der mobile Zugang praktisch sein, wenn mehrere Personen mit unterschiedlichen Verantwortlichkeiten arbeiten. Dabei würde ich aber nicht automatisch davon ausgehen, dass jede Person denselben Zugriff erhalten sollte. Bei Geschäftskonten ist die Frage, wer Kontoinformationen sehen, Zahlungen vorbereiten oder freigeben darf, wichtiger als die bloße Verfügbarkeit einer App.
Weniger passend ist sie für Nutzer, die eine zentrale Plattform für Bank, Rechnungswesen, Belegverwaltung und Steuerplanung suchen. Dafür ist eine spezialisierte Finanzsoftware meist besser. Wer mehrere Banken, Kreditkarten und Zahlungsdienste in einer Oberfläche zusammenführen möchte, findet bei Multibanking- oder Finanzplanungs-Apps unter Umständen mehr Übersicht. Der Vorteil von Sparkasse Business liegt eher in der Nähe zum eigenen Sparkassenkonto als in einer möglichst breiten Sammlung von Diensten.
Kontrolle im Alltag statt blindes Vertrauen
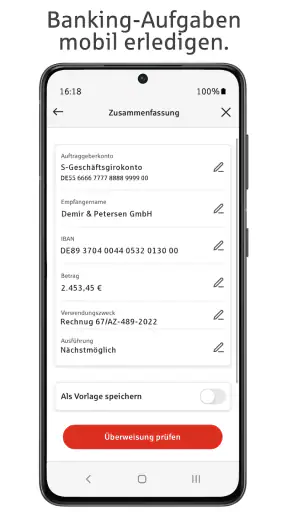
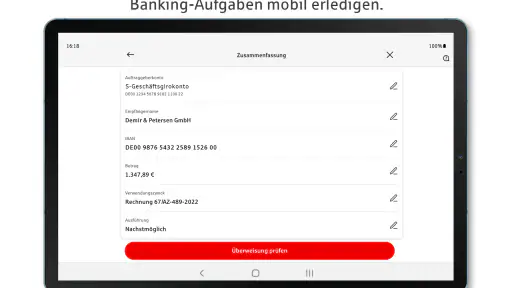
Bei einer Finanz-App zählt für mich nicht nur, ob sie funktioniert, sondern ob ich jederzeit erkennen kann, was gerade passiert. Ein guter Ablauf sollte mich nicht dazu bringen, eine Zahlung hastig zu bestätigen, nur weil ich unterwegs bin. Ich achte deshalb auf verständliche Empfängerangaben, den Betrag, den Verwendungszweck und die Möglichkeit, den Vorgang vor der Freigabe noch einmal in Ruhe zu prüfen.
Gerade im geschäftlichen Einsatz ist dieser letzte Kontrollmoment entscheidend. Eine Zahlung an einen bekannten Lieferanten sieht auf den ersten Blick harmlos aus, kann aber durch einen geänderten Betrag oder ein ungewohntes Zielkonto auffallen. Mein praktischer Tipp: Ich würde bei jeder ungewöhnlichen Zahlung nicht nur die Benachrichtigung in der App prüfen, sondern die Rechnung oder die bekannten Kontaktdaten separat heranziehen. Die App kann den Bankvorgang zeigen; sie ersetzt nicht die Prüfung, ob die Zahlungsaufforderung echt ist.
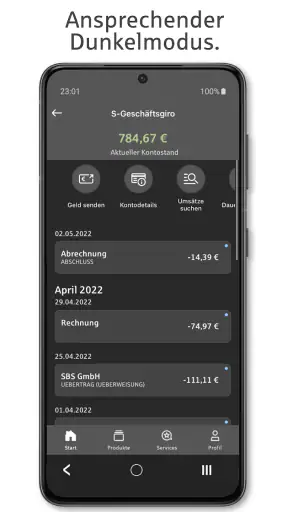
Hilfreich ist außerdem eine feste Routine. Ich würde morgens oder vor größeren Ausgaben den Kontostand und die jüngsten Bewegungen prüfen, statt nur dann nachzusehen, wenn bereits ein Problem vermutet wird. So fällt eine unerwartete Belastung eher auf. Für einen Betrieb mit vielen täglichen Buchungen ist diese Kontrolle allerdings nur dann angenehm, wenn die Darstellung übersichtlich bleibt. Wer regelmäßig umfangreiche Kontobewegungen analysiert, arbeitet am größeren Bildschirm wahrscheinlich effizienter.
Der Unterschied zwischen Sehen, Vorbereiten und Freigeben
Ein Punkt, den ich bei Geschäftskonten besonders ernst nehme, ist die Trennung zwischen Information und Handlung. Nur weil ich einen Kontostand sehen kann, sollte daraus nicht automatisch folgen, dass ich jede Zahlung ausführen darf. Umgekehrt kann ein Unternehmen einen mobilen Zugang brauchen, ohne allen Mitarbeitenden vollständige Verfügungsrechte zu geben.
Deshalb würde ich vor der täglichen Nutzung klären, welche Konten in der App erscheinen und welche Rechte das jeweilige Geschäftskonto vorsieht. Das ist keine Nebensache, sondern eine organisatorische Sicherheitsmaßnahme. Die beste App schützt mich nicht davor, einer falschen Person zu weitreichende Zugriffsrechte einzuräumen.
Wenn mehrere Personen mit dem Konto arbeiten, empfehle ich, Zuständigkeiten schriftlich festzuhalten: Wer kontrolliert Zahlungseingänge? Wer prüft Lieferantenrechnungen? Wer darf eine Zahlung endgültig bestätigen? Diese Fragen gehören nicht allein in die App, aber eine mobile Banking-Lösung macht sie im Alltag sichtbarer, weil Entscheidungen schneller und häufiger unterwegs getroffen werden.
Datensensible Momente richtig einordnen
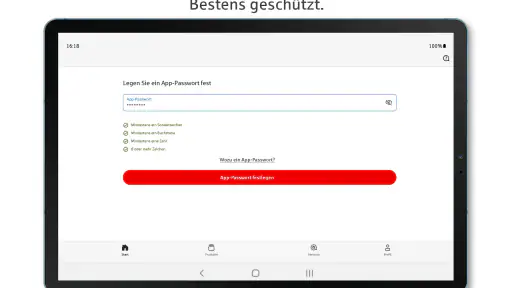
Banking auf dem Smartphone ist bequem, aber das Gerät selbst wird dadurch zu einem sensiblen Zugangspunkt. Ich würde die App nicht auf einem gemeinsam genutzten Firmenhandy einrichten, wenn dort mehrere Personen freien Zugriff haben. Ebenso würde ich vor der ersten Nutzung prüfen, welche Gerätesperre aktiv ist und ob private Vorschauen von Finanzbenachrichtigungen auf dem Sperrbildschirm erscheinen.
Besonders vorsichtig wäre ich in öffentlichen Verkehrsmitteln, Cafés oder auf Veranstaltungen. Schon ein kurzer Blick auf einen Kontostand, einen Zahlungsempfänger oder eine Benachrichtigung kann mehr verraten, als mir lieb ist. Für eine schnelle Kontrolle reicht oft ein geschützter Ort. Eine Zahlung mit größerem Betrag würde ich lieber in einer Umgebung ausführen, in der niemand den Bildschirm mitlesen kann.
Auch bei verlorenen Geräten sollte der Ablauf vorher klar sein. Ich würde wissen wollen, wie ich den mobilen Zugang sperre, welche Kontaktmöglichkeit meine Sparkasse dafür vorsieht und ob die Zugangsdaten auf einem Ersatzgerät neu eingerichtet werden müssen. Das sind praktische Fragen, die ich vor einem Notfall klären würde, nicht erst danach. Die App kann Teil einer sicheren Arbeitsweise sein, aber sie ist nicht die gesamte Sicherheitsstrategie.
Bei den Daten selbst gilt für mich ein nüchterner Grundsatz: Ich gebe nur die Zugriffe frei, die für den jeweiligen Zweck verständlich und notwendig wirken. Wenn eine Berechtigung nicht klar erklärt ist oder nicht zum Banking-Vorgang passt, würde ich nicht einfach auf „Akzeptieren“ tippen, sondern die Hinweise und Einstellungen genauer lesen. Vertrauen entsteht nicht dadurch, dass eine App seriös aussieht, sondern dadurch, dass ich ihre sichtbaren Entscheidungen nachvollziehen kann.
Wo die App im Alltag Zeit spart
Ein realistisches Beispiel ist ein kleiner Handwerksbetrieb. Während eines Kundentermins wartet die Inhaberin auf eine Anzahlung, die für die Bestellung von Material wichtig ist. Mit Sparkasse Business kann sie unterwegs prüfen, ob der Betrag bereits eingegangen ist, statt den Auftrag auf Verdacht auszulösen. Das spart nicht nur Zeit, sondern kann auch verhindern, dass das Geschäftskonto kurzfristig stärker belastet wird als geplant.
Ein anderes Szenario betrifft einen Selbstständigen, der am Abend eine offene Lieferantenrechnung begleichen möchte. Der mobile Zugang ist dann praktisch, wenn die Rechnung bereits geprüft wurde und nur noch der Bankvorgang ansteht. Ich würde trotzdem nicht aus einer E-Mail heraus überstürzt handeln. Zuerst die Rechnung aus der eigenen Ablage öffnen, Empfänger und Betrag vergleichen, danach den Vorgang in der Banking-App kontrollieren: Diese Reihenfolge ist langsamer als ein spontaner Klick, aber deutlich vernünftiger.
Für Reisende ist der Zugriff ebenfalls interessant. Wer mehrere Tage bei Kunden verbringt, kann finanzielle Bewegungen näher am tatsächlichen Geschehen verfolgen. Allerdings sollte ich unterwegs nicht jede kleine Kontobewegung zum Anlass nehmen, ständig neue Entscheidungen zu treffen. Die App unterstützt die Kontrolle; sie sollte nicht dazu führen, dass ich ohne vollständige Unterlagen wichtige Geschäftsentscheidungen treffe.
Ein unterschätzter Vorteil: kurze Prüfungen statt großer Sitzungen
Mein konkreter Nutzungstipp wäre, die App für kurze Prüfungen einzuplanen und komplexe Aufgaben bewusst auszulagern. Eine schnelle Kontrolle am Smartphone eignet sich für Kontostand, Zahlungseingänge und auffällige Bewegungen. Für den Abgleich mit offenen Rechnungen, die Vorbereitung mehrerer Überweisungen oder die monatliche Finanzübersicht ist ein Desktop-Arbeitsplatz mit größeren Ansichten und besserer Dokumentation meist angenehmer.
Diese Aufteilung verhindert, dass ich das Telefon als vollständiges Büro missbrauche. Sie reduziert auch das Risiko, dass ich zwischen zwei Terminen eine Zahlung bestätige, obwohl wichtige Unterlagen noch fehlen. Der mobile Zugang ist dann am stärksten, wenn er eine kleine, klar definierte Aufgabe erledigt.
Ein weiterer praktischer Gedanke betrifft Benachrichtigungen. Ich würde sie nicht einfach pauschal aktivieren oder deaktivieren, sondern überlegen, welche Hinweise im Alltag wirklich helfen und welche nur Unruhe erzeugen. Eine Meldung über eine relevante Kontobewegung kann nützlich sein; zu viele Hinweise können dazu führen, dass wichtige Signale zwischen belanglosen Meldungen untergehen. Die passende Einstellung hängt vom Buchungsvolumen und der eigenen Arbeitsweise ab.
Bedienkomfort und Grenzen im Vergleich
Im Vergleich zum klassischen Online-Banking im Browser hat eine mobile Geschäftsanwendung einen klaren Vorteil: Sie ist näher am tatsächlichen Tagesablauf. Das Smartphone ist ohnehin dabei, und die Kontrolle lässt sich zwischen zwei Terminen erledigen. Dafür ist der kleinere Bildschirm ein echter Nachteil, sobald viele Informationen gleichzeitig geprüft werden müssen.
Eine allgemeine Finanz-App kann wiederum mehrere Konten verschiedener Anbieter zusammenfassen. Das klingt bequem, bringt aber eine zusätzliche Ebene zwischen mir und der Bank. Für Nutzer, die ausschließlich ihr Sparkassen-Geschäftskonto verwalten, kann die spezialisierte Lösung übersichtlicher und vertrauenswürdiger wirken. Wer dagegen Konten bei mehreren Instituten täglich vergleichen muss, sollte prüfen, ob der einzelne Bankzugang auf Dauer genügend Gesamtüberblick bietet.
Gegenüber einer Buchhaltungssoftware ist die Abgrenzung noch deutlicher. Buchhaltungsprogramme helfen bei Rechnungen, Belegen, Kategorien und Auswertungen. Sparkasse Business konzentriert sich auf die Bankseite des Geschäfts. Ich würde sie daher nicht nach Funktionen beurteilen, die sie gar nicht ersetzen soll, sondern danach, ob der Zugriff auf das Konto schnell, kontrollierbar und für meinen Alltag passend ist.
Die kostenlose Nutzung senkt die Einstiegshürde. Trotzdem würde ich nicht allein wegen des Preises wechseln. Entscheidend ist, ob mein Sparkassenkonto unterstützt wird, ob die vorgesehenen Kontorechte zu meiner Organisation passen und ob ich mich mit dem mobilen Freigabeprozess sicher fühle. Ein kostenloser Zugang ist nur dann ein Vorteil, wenn er im Arbeitsablauf tatsächlich Zeit spart.
Wann ich lieber bei einer anderen Lösung bleiben würde
Ich würde eine andere Anwendung bevorzugen, wenn ich viele Banken in einer einzigen Übersicht brauche oder meine Finanzplanung stark auf Diagramme, Budgets und automatische Kategorisierung ausgerichtet ist. Ebenso wäre eine Desktop-Lösung meine erste Wahl, wenn mehrere Mitarbeitende regelmäßig gemeinsam Zahlungen vorbereiten und umfangreiche Prüfungen dokumentieren müssen.
Auch für Personen, die ihr Smartphone nicht konsequent sperren oder häufig Geräte wechseln, ist ein mobiler Bankzugang nicht automatisch die beste Idee. In diesem Fall sollte zuerst die Gerätesicherheit verbessert werden. Wer sich bei jeder mobilen Freigabe unsicher fühlt, fährt mit einem klar geregelten Browser- oder Filialprozess möglicherweise besser, selbst wenn dieser weniger bequem ist.
Die App eignet sich außerdem nicht als alleinige Antwort auf interne Kontrollprobleme. Wenn ein Unternehmen keine saubere Belegablage, keine Freigaberegeln und keine Zuständigkeiten besitzt, macht eine schnelle Banking-App die Abläufe nicht automatisch sicherer. Sie kann gute Prozesse unterstützen, aber keine fehlenden Prozesse ersetzen.
Mein vorsichtiges Urteil für Geschäftskunden
Sparkasse Business ist für mich eine zweckmäßige mobile Ergänzung zum Sparkassen-Geschäftskonto. Ihre Stärke liegt nicht darin, möglichst viele Finanzaufgaben in eine einzige Oberfläche zu packen, sondern darin, geschäftliche Bankvorgänge näher an den mobilen Alltag zu bringen. Für Selbstständige und kleine Unternehmen, die regelmäßig Kontobewegungen prüfen oder freigegebene Zahlungen unterwegs erledigen müssen, kann das spürbar praktisch sein.
Ich würde sie vor allem dann empfehlen, wenn der eigene Betrieb bereits klare Regeln für Zugriffsrechte, Zahlungsprüfung und den Umgang mit verlorenen Geräten hat. Wer diese Grundlagen beachtet, kann den mobilen Zugang als kontrolliertes Werkzeug einsetzen, statt ihn mit blindem Vertrauen zu verwenden. Vor der Einrichtung würde ich die Kontoberechtigungen, die sichtbaren Sicherheitshinweise und die Benachrichtigungseinstellungen in Ruhe durchgehen.
Mein Vorbehalt bleibt die begrenzte Rolle der App. Sie ist keine Buchhaltung, kein vollständiges Unternehmenscockpit und nicht automatisch die beste Wahl für komplexe Mehrbank-Haushalte. Wer genau diese Grenzen akzeptiert, bekommt eine kostenlose Finanz-App mit einem klaren praktischen Nutzen. Für mich ist sie deshalb keine spektakuläre, aber eine nachvollziehbare Empfehlung: gut für den schnellen, bewussten Kontozugriff unterwegs, weniger geeignet als zentrale Lösung für die gesamte Finanzverwaltung eines Unternehmens.
Die besten Seiten von Sparkasse Business
Wissenswertes zu Sparkasse Business
Du möchtest nicht die vollständige Bewertung lesen?
Klicke auf die Download-Schaltfläche
Sparkasse Business-FAQ
Was ist Sparkasse Business und für wen ist die App geeignet?
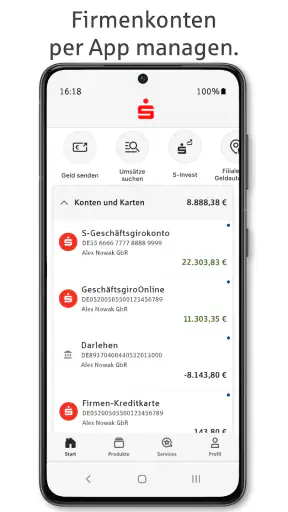
Sparkasse Business ist eine mobile Banking-Lösung für Unternehmen, Selbstständige, Freiberufler und Vereine, die ihre geschäftlichen Finanzen unterwegs verwalten möchten. Je nach teilnehmender Sparkasse können Nutzer Kontostände prüfen, Umsätze kontrollieren, Überweisungen ausführen und weitere Firmenbanking-Funktionen verwenden. Der genaue Funktionsumfang kann sich regional unterscheiden, da Sparkassen unterschiedliche Systeme und Angebote einsetzen.
Welche Voraussetzungen müssen für die Nutzung von Sparkasse Business erfüllt sein?
Für die Nutzung benötigen Sie in der Regel ein Geschäftskonto bei einer teilnehmenden Sparkasse sowie einen freigeschalteten Online-Banking-Zugang. Zusätzlich kann ein geeignetes Freigabeverfahren, etwa pushTAN oder chipTAN, erforderlich sein. Vor dem Download sollten Unternehmen prüfen, ob ihre Sparkasse die App unterstützt und welche Vertrags-, Geräte- oder Administrationsvoraussetzungen für den mobilen Zugriff gelten.
Kann ich mit Sparkasse Business Überweisungen und Zahlungen freigeben?
In vielen Fällen lassen sich über Sparkasse Business Überweisungen erfassen, Vorlagen verwenden und Zahlungsaufträge freigeben. Bei Firmenkonten können jedoch besondere Regeln gelten, beispielsweise das Vier-Augen-Prinzip, mehrere Benutzerrollen oder eine zusätzliche TAN-Bestätigung. Ob Sammelüberweisungen, SEPA-Zahlungen, Terminüberweisungen oder weitere Zahlungsarten verfügbar sind, hängt vom jeweiligen Sparkassen-Angebot und Ihrer Kontoberechtigung ab.
Wie sicher ist Sparkasse Business und welche Sicherheitsfunktionen gibt es?
Die App ist für geschäftliches Banking konzipiert und verwendet üblicherweise geschützte Verbindungen sowie eine Anmeldung mit persönlichen Zugangsdaten. Zahlungsfreigaben können zusätzlich über ein TAN-Verfahren abgesichert werden. Nutzer sollten ausschließlich die offizielle App installieren, ihr Smartphone mit Displaysperre schützen, keine Zugangsdaten weitergeben und verdächtige Nachrichten ignorieren. Bei Verlust des Geräts sollte der Zugang unverzüglich gesperrt werden.
Funktioniert Sparkasse Business auf jedem Smartphone und entstehen Kosten?
Die App ist grundsätzlich für aktuelle Android- und iOS-Geräte vorgesehen, benötigt jedoch ein unterstütztes Betriebssystem und ausreichend freien Speicher. Ältere Smartphones werden möglicherweise nicht mehr unterstützt. Der Download aus dem offiziellen App Store ist normalerweise kostenlos, während für Online-Banking, bestimmte Zahlungsdienste oder Geschäftskonten je nach Sparkasse Gebühren anfallen können. Prüfen Sie deshalb vorab das Preis- und Leistungsverzeichnis Ihrer Sparkasse.